Domain orgelpedal.de kaufen?
Wir ziehen mit dem Projekt
orgelpedal.de um.
Sind Sie am Kauf der Domain
orgelpedal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain orgelpedal.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Metallkraft Tafelblechschere mit Fußbedienung FTBS 1050-10Stabile und robuste Schweißkonstruktion Durch die Fußbedienung bleiben beide Hände für die Materialzuführung frei Hochwertige Schneidmesser Winkelverstellbarer Seitenanschlag mit Millimeterskala Einfache Justierung des Messerbalkens Höchstmögliche Sicherheit durch Niederhalter, der gleichzeitig die Finger schützt. Bis 500 mm einstellbarer Hinteranschlag Hersteller Stürmer Maschinen GmbH Dr.-Robert-Pfleger-Str. 26, 96103 Hallstadt, Deutschland info@stuermer-maschinen.de2036,03 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
Virtus Group GmbH Virtus Handwaschbecken mit Fußbedienung – GLC0004/BVirtus Group GmbH Virtus Handwaschbecken mit Fußbedienung – GLC0004/B. Netto-Breite mm: 500. Netto-Höhe mm: 850. Anschlussart: neutral. Länge in cm: 89,00. Breite in cm: 46,00. Höhe in cm: 51,00. Versandgewicht kg: 13,00. Menge Colli: 1. Netto-Länge mm: 450. Beckenmaß BxLxH (mm): 412x337. Gewicht (kg): 11,00. Virtus Handwaschbecken mit Fußbedienung – GLC0004/B. Das Handwaschbecken ist so konzipiert, dass es aufgrund seiner geringen Abmessungen auch in Räume mit wenig Platz passt. Hergestellt aus Edelstahl.Ein einziger Wasserzulauf, entweder für Kalt- oder Warmwasser.350,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Handwaschbecken Darda mit FußbedienungMaximale Hygiene durch freihändige Bedienung Das Handwaschbecken Darda mit Fußbedienung wurde speziell für hygienisch sensible Bereiche entwickelt, in denen berührungsfreies Arbeiten entscheidend ist. Die robuste Konstruktion aus bakteriostatischem Edelstahl AISI 304 sorgt für Langlebigkeit, hohe Widerstandsfähigkeit und eine besonders einfache Reinigung im täglichen Einsatz. Ideal geeignet für Lebensmittelbetriebe, Krankenhäuser, Kliniken und weitere öffentliche Einrichtungen mit hohen Hygieneanforderungen. Produktmerkmale: Gefertigt aus Edelstahl AISI 304, 0,8 mm stark Seidenmatte, oxidationsbeständige Oberfläche Bodenstehend und zusätzlich wandmontierbar Fußbetätigtes Ein Aus Ventil für echten freihändigen Betrieb Schwanenhalsauslauf inklusive Zeitflusshahn mit 7 Sekunden Wasserlaufzeit Wartungsfreundliche Zugangsklappe an der Vorderseite Lieferung mit 1 1/4 Zoll Ablauf Inklusive Befestigungselemente für Mauerwerk Robust, vandalismussicher und langlebig CE-Kennzeichnung gemäß EN 14688 Das Handwaschbecken Darda mit Fußpedal bietet eine professionelle, sichere und langlebige Lösung für Bereiche, in denen höchste Hygienestandards erfüllt werden müssen.869,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
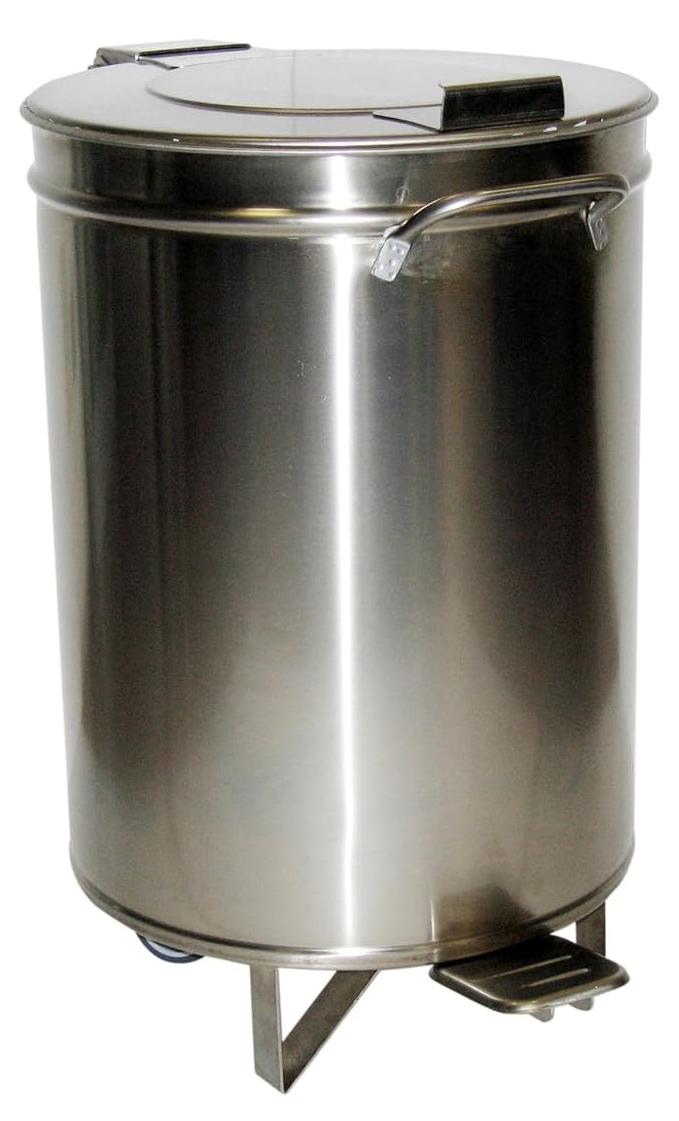
Gastro-Mülleimer mit Fußbedienung, 95 Liter, EdelstahlVorteileFußbedienung: Der Deckel lässt sich mit dem Fuß öffnen.Wasserdichte Basis: Die trichterförmige Basis ist laut Angabe wasserdicht.Abnehmbarer Deckel: Der Deckel lässt sich zum Reinigen abnehmen.Handgriff: Der Griff erleichtert das Verschieben des Mülleimers.Schwenkbare Räder: Der Mülleimer ist mit schwenkbaren Rädern ausgestattet.ProduktdetailsMaterial: EdelstahlVolumen: 95 LiterDurchmesser: 460 mmHöhe mit Rollen: 685 mmDeckel: abnehmbarBasis: trichterförmig, wasserdicht599,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Metallkraft Tafelblechschere mit Fußbedienung FTBS 1050-10Stabile und robuste Schweißkonstruktion Durch die Fußbedienung bleiben beide Hände für die Materialzuführung frei Hochwertige Schneidmesser Winkelverstellbarer Seitenanschlag mit Millimeterskala Einfache Justierung des Messerbalkens Höchstmögliche Sicherheit durch Niederhalter, der gleichzeitig die Finger schützt. Bis 500 mm einstellbarer Hinteranschlag Hersteller Stürmer Maschinen GmbH Dr.-Robert-Pfleger-Str. 26, 96103 Hallstadt, Deutschland info@stuermer-maschinen.de2036,03 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
Virtus Group GmbH Virtus Handwaschbecken mit Fußbedienung – GLC0004/BVirtus Group GmbH Virtus Handwaschbecken mit Fußbedienung – GLC0004/B. Netto-Breite mm: 500. Netto-Höhe mm: 850. Anschlussart: neutral. Länge in cm: 89,00. Breite in cm: 46,00. Höhe in cm: 51,00. Versandgewicht kg: 13,00. Menge Colli: 1. Netto-Länge mm: 450. Beckenmaß BxLxH (mm): 412x337. Gewicht (kg): 11,00. Virtus Handwaschbecken mit Fußbedienung – GLC0004/B. Das Handwaschbecken ist so konzipiert, dass es aufgrund seiner geringen Abmessungen auch in Räume mit wenig Platz passt. Hergestellt aus Edelstahl.Ein einziger Wasserzulauf, entweder für Kalt- oder Warmwasser.350,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
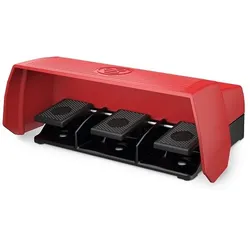
Bernstein Fußschalter 6162000553Befehlsart=Ein oder AusMit Schutzhaube=jaMit Verriegelung=neinWerkstoff=MetallMit Schutzisolierung=neinFarbe=rotAnzahl der Schaltstellungen=3Anzahl der Kontakte als Öffner=4Anzahl der Kontakte als Schließer=4Schaltfunktion verrastend=jaGeeignet für Sicherheitsfunktionen=jaBemessungsbetriebsstrom Ie bei AC-15, 230 V=3 ASchutzart (IP)=IP67Schutzart (NEMA)=indoor use onlyBreite=277 mmHöhe=145 mmTiefe=250 mm501,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bernstein Fußschalter 6163000698Befehlsart=Ein oder AusMit Schutzhaube=jaMit Verriegelung=neinWerkstoff=MetallMit Schutzisolierung=neinFarbe=rotAnzahl der Schaltstellungen=3Anzahl der Kontakte als Öffner=7Anzahl der Kontakte als Schließer=3Schaltfunktion verrastend=neinGeeignet für Sicherheitsfunktionen=jaBemessungsbetriebsstrom Ie bei AC-15, 230 V=3 ASchutzart (IP)=IP65Schutzart (NEMA)=indoor use onlyBreite=410 mmHöhe=145 mmTiefe=250 mm554,41 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.